 Finans/Yönetim
TÜBİTAK 1507 KOBİ Ar-Ge Başlangıç Desteği 2026-2: Şartlar, Avantajlar ve Kabul Almış Projeler
11 dk okuma
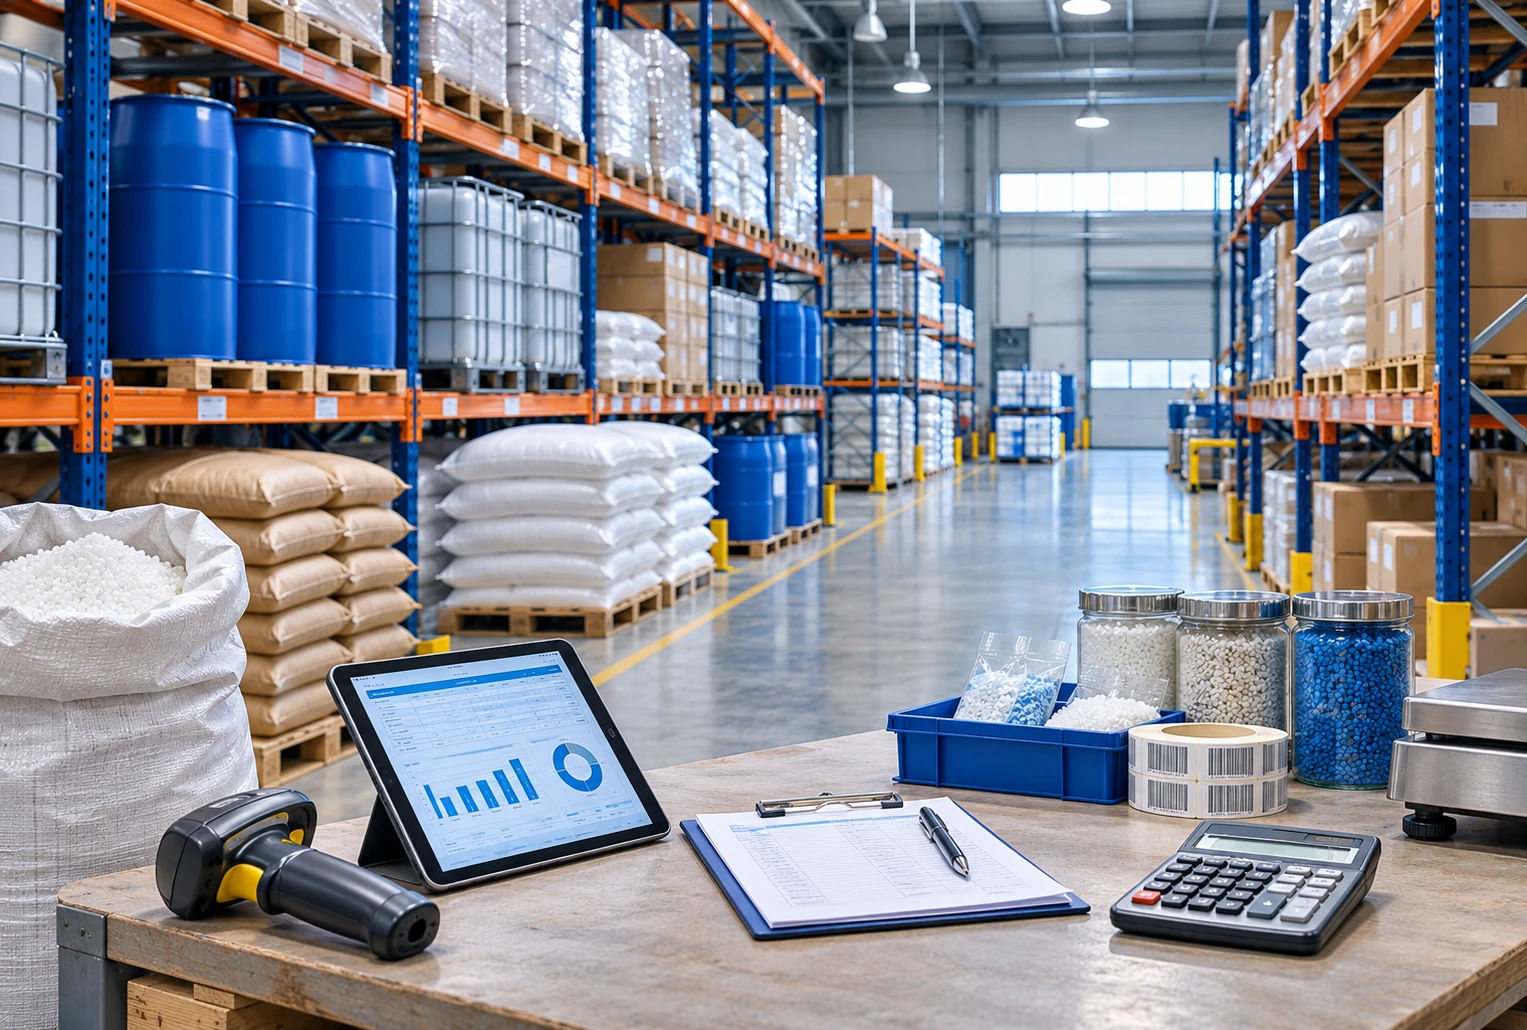
150 İlk Madde ve Malzeme Hesabı, üretimde veya diğer işletme faaliyetlerinde kullanılacak hammadde, yardımcı madde, işletme ve ambalaj malzemelerini izleyen aktif stok hesabıdır. Malzeme maliyet bedeliyle hesaba borç; üretime verildiğinde, tüketildiğinde, iade edildiğinde veya elden çıkarıldığında alacak kaydedilir.
150 hesap, malzemenin satın alınmasıyla giderleşmesi arasındaki süreci görünür kılar. İşletme, depodaki malzemeyi varlık olarak izler; kullanım başladığında ilgili maliyet veya gider hesabına aktarır. Doğru sınıflandırma, hem stok bakiyesini hem üretilen malın maliyetini etkiler.
150 hesap, Tek Düzen Hesap Planı’nda Dönen Varlıklar içindeki 15 Stoklar grubunda yer alan İlk Madde ve Malzeme hesabıdır. 150 muhasebe kodu, yalnız ana hammaddeyi değil, işletmenin faaliyetinde tüketeceği uygun malzemeleri de kapsar.
Hammadde: Mobilya üretiminde kullanılacak kereste gibi mamulün temelini oluşturan girdiler.
Yardımcı madde: Üretimde kullanılacak yapıştırıcı ve benzeri tamamlayıcı girdiler.
İşletme malzemesi: Üretimin veya diğer faaliyetlerin sürdürülmesinde tüketilecek malzemeler.
Ambalaj malzemesi: Ürünün paketlenmesinde kullanılacak kutu, koli ve benzeri stoklar.
Hesap seçiminde malın adı kadar edinilme amacı da belirleyicidir. Aynı kereste üretimde kullanılacaksa 150’de, üzerinde işlem yapılmadan ticari mal olarak satılacaksa 153 Ticari Mallar hesabında izlenir. Kullanım ömrü uzun ve duran varlık niteliği taşıyan ekipmanlar ise sırf üretimde kullanıldığı için 150’ye alınmaz.
İşletme, örneğin 150.01 Hammadde, 150.02 Yardımcı Madde ve 150.03 Ambalaj Malzemesi alt hesaplarını açabilir. Bu numaralar zorunlu değildir; stok kartları miktar, birim maliyet, depo ve malzeme türünü izlemeye elverişli kurulmalıdır.
150 hesap stok girişlerinde borç, stok çıkışlarında alacak çalışır; karşılığındaki tüketim hesabı işletmenin maliyet seçeneğine ve malzemenin kullanım yerine göre belirlenir. 7/A’da direkt üretim malzemesi 710’a, 7/B’de malzeme giderleri 790’a aktarılır.
İşlem veya seçenek | Temel kayıt yönü |
Malzeme alışı | 150 borç; ödeme veya satıcı hesabı alacak |
7/A: Direkt üretim malzemesi | 710 borç / 150 alacak |
7/A: Endirekt üretim malzemesi | 730 borç / 150 alacak |
7/B: Malzeme tüketimi | 790 borç / 150 alacak |
710 Direkt İlk Madde ve Malzeme Giderleri, maliyeti mamule doğrudan yüklenebilen malzeme tüketimini gösterir. Endirekt üretim malzemesi için 730 Genel Üretim Giderleri; hizmet üretiminde 740 Hizmet Üretim Maliyeti; yönetim faaliyetinde 770 Genel Yönetim Giderleri gibi uygun hesaplar değerlendirilir. Bu nedenle her 150 çıkışı otomatik olarak 710’a kaydedilmez.
7/A’da giderler fonksiyonlarına, 7/B’de çeşitlerine göre izlenir. Zorunlu 7/A uygulaması, üretim ve hizmet işletmelerinde ilgili yıl için geçerli hadlere göre değerlendirilir. Tutarlar yıllık değiştiğinden hesap seçimi yapılırken güncel meslek odası tablosu kontrol edilmelidir.
2026 yılı 7/A–7/B kullanım hadleri — Ankara SMMM Odası
150 hesabın muhasebe kaydı, malzemenin maliyetini girişte borca, tüketim veya iade tutarını çıkışta alacağa yazarak yapılır. Aşağıdaki örnekler aynı işletmenin stok hareketlerini gösterir; tutarlar temsilidir. KDV’nin indirilebilir olduğu, tevkifat bulunmadığı ve alışa ek maliyet oluşmadığı varsayılmıştır.
İşletme 100.000 TL tutarında malzemeyi vadeli satın almış, faturada 20.000 TL KDV hesaplanmıştır. Teslimin ve fatura kaydının gerçekleştiği varsayımıyla kayıt şöyledir:
Hesap | Borç (TL) | Alacak (TL) |
150 İlk Madde ve Malzeme | 100.000 |
|
191 İndirilecek KDV | 20.000 |
|
320 Satıcılar |
| 120.000 |
Örnekteki KDV tutarı bütün malzemeler için geçerli bir oran önerisi değildir; gerçek işlemde ilgili malın oranı esas alınır. Malzemenin edinimiyle doğrudan ilişkili nakliye ve yükleme gibi maliyet unsurları, VUK 262 çerçevesinde stok maliyetine eklenir. İndirilebilir KDV ise stok maliyetinden ayrı izlenir.
7/A seçeneğini kullanan işletme, stoktaki malzemenin 60.000 TL’lik kısmını doğrudan üretimde tüketmiştir. Ambar çıkış belgesine dayanan kayıt şöyledir:
Hesap | Borç (TL) | Alacak (TL) |
710 Direkt İlk Madde ve Malzeme Giderleri | 60.000 |
|
150 İlk Madde ve Malzeme |
| 60.000 |
Bu işlem stok değerini azaltır, üretim maliyet unsurunu oluşturur; mamulün tamamlandığı veya satıldığı anlamına gelmez. 7/B kullanan işletmede aynı tüketimde 710 yerine 790 İlk Madde ve Malzeme Giderleri borçlanır. Üretimden kullanılmadan depoya dönen malzeme için ilgili tüketim kaydı ters yönde düzeltilir.
İşletme, kullanılmamış malzemenin 10.000 TL’lik kısmını alışın yapıldığı KDV döneminde satıcıya iade etmiştir. 2.000 TL KDV’nin aynı dönem indirimini azaltarak düzeltildiği örnek kayıt şöyledir:
Hesap | Borç (TL) | Alacak (TL) |
320 Satıcılar | 12.000 |
|
150 İlk Madde ve Malzeme |
| 10.000 |
191 İndirilecek KDV |
| 2.000 |
Bu kayıt satıcıya borcu ve stok miktarını azaltır. İade sonraki KDV döneminde gerçekleşmişse düzeltme uygulamada 391 Hesaplanan KDV üzerinden izlenebilir. Dolayısıyla alış iadesinde 391 kullanılması tek başına hata değildir; dönem, belge ve beyanname kaydı birlikte değerlendirilir. KDV Kanunu’nun 35. maddesi düzeltmenin değişikliğin gerçekleştiği dönemde yapılmasını öngörür.
Dönem sonu sayımında nedeni henüz belirlenemeyen, uygun maliyetle 5.000 TL değerlenen malzeme fazlası tespit edilmiştir:
Hesap | Borç (TL) | Alacak (TL) |
150 İlk Madde ve Malzeme | 5.000 |
|
397 Sayım ve Tesellüm Fazlaları |
| 5.000 |
397 hesabı geçici izleme sağlar; fazlalık otomatik olarak satış geliri sayılmaz. Muhasebe birimi alış, tüketim, iade ve depolar arası transfer belgelerini araştırır. Neden tespit edildiğinde karşı hesabı buna göre düzeltir. Belgede KDV doğuran bir işlem bulunmadan sırf sayım farkı için KDV kaydı oluşturulmaz.
150’deki stoklar, VUK 274 uyarınca kural olarak maliyet bedeliyle değerlenir. VUK 275 ise imal edilen emtianın maliyet unsurlarını düzenler; hammadde tüketimi mamul maliyetine bu süreçte katılır. Hasar, bozulma veya benzeri önemli değer kayıplarında VUK 278’deki emsal bedel hükümleri ayrıca incelenir.
Muhasebede stok değer düşüklüğü karşılığı 654 Karşılık Giderleri borç, 158 Stok Değer Düşüklüğü Karşılığı alacak kaydıyla izlenir. Ancak bu kayıt tek başına vergi matrahından indirim sağlamaz. İlgili takdir, tespit ve gerektiğinde imha usulleri tamamlanmalıdır. BOBİ FRS Bölüm 6 ise stokları maliyet ile net gerçekleşebilir değerin düşük olanıyla ölçer; finansal raporlama ve vergi değerlemesi birbirine karıştırılmamalıdır.
150 hesap dönem sonunda gelir tablosu hesapları gibi 690’a devredilerek kapatılmaz; elde kalan malzeme envanter ve değerleme kontrollerinden sonra sonraki döneme taşınır. Stok tamamen tükenmişse bakiye sıfır olabilir; bu durum dönem sonu kapanış zorunluluğu değildir.
Örneklerde başlangıç stoku bulunmadığı varsayılırsa 100.000 TL alıştan 60.000 TL tüketim ve 10.000 TL iade düşülüp 5.000 TL sayım fazlası eklendiğinde 150 bakiyesi 35.000 TL olur. Değer düşüklüğü veya başka düzeltme bulunmadığında bu tutar sonraki dönemin açılış stokudur.
Yansıtma işlemleri tüketilmiş malzemenin üretim maliyetine taşınmasıyla ilgilidir. Örneğin 710’un 711 ile kapatılması, depoda kalan 150 bakiyesini ortadan kaldırmaz. İşletme aynı tüketimi hem 150’de bırakıp hem maliyete aktarmamalıdır.
Ürünün paketlenmesinde tüketilecek ambalaj malzemesi 150’de izlenir. Uzun süre tekrar kullanılan kaplar veya depozitolu ambalajlar ise niteliğine göre ayrıca değerlendirilir.
Finans/Yönetim
 Finans/Yönetim
 Finans/Yönetim
 Finans/Yönetim